为什么每个APP都想追着借钱给你?
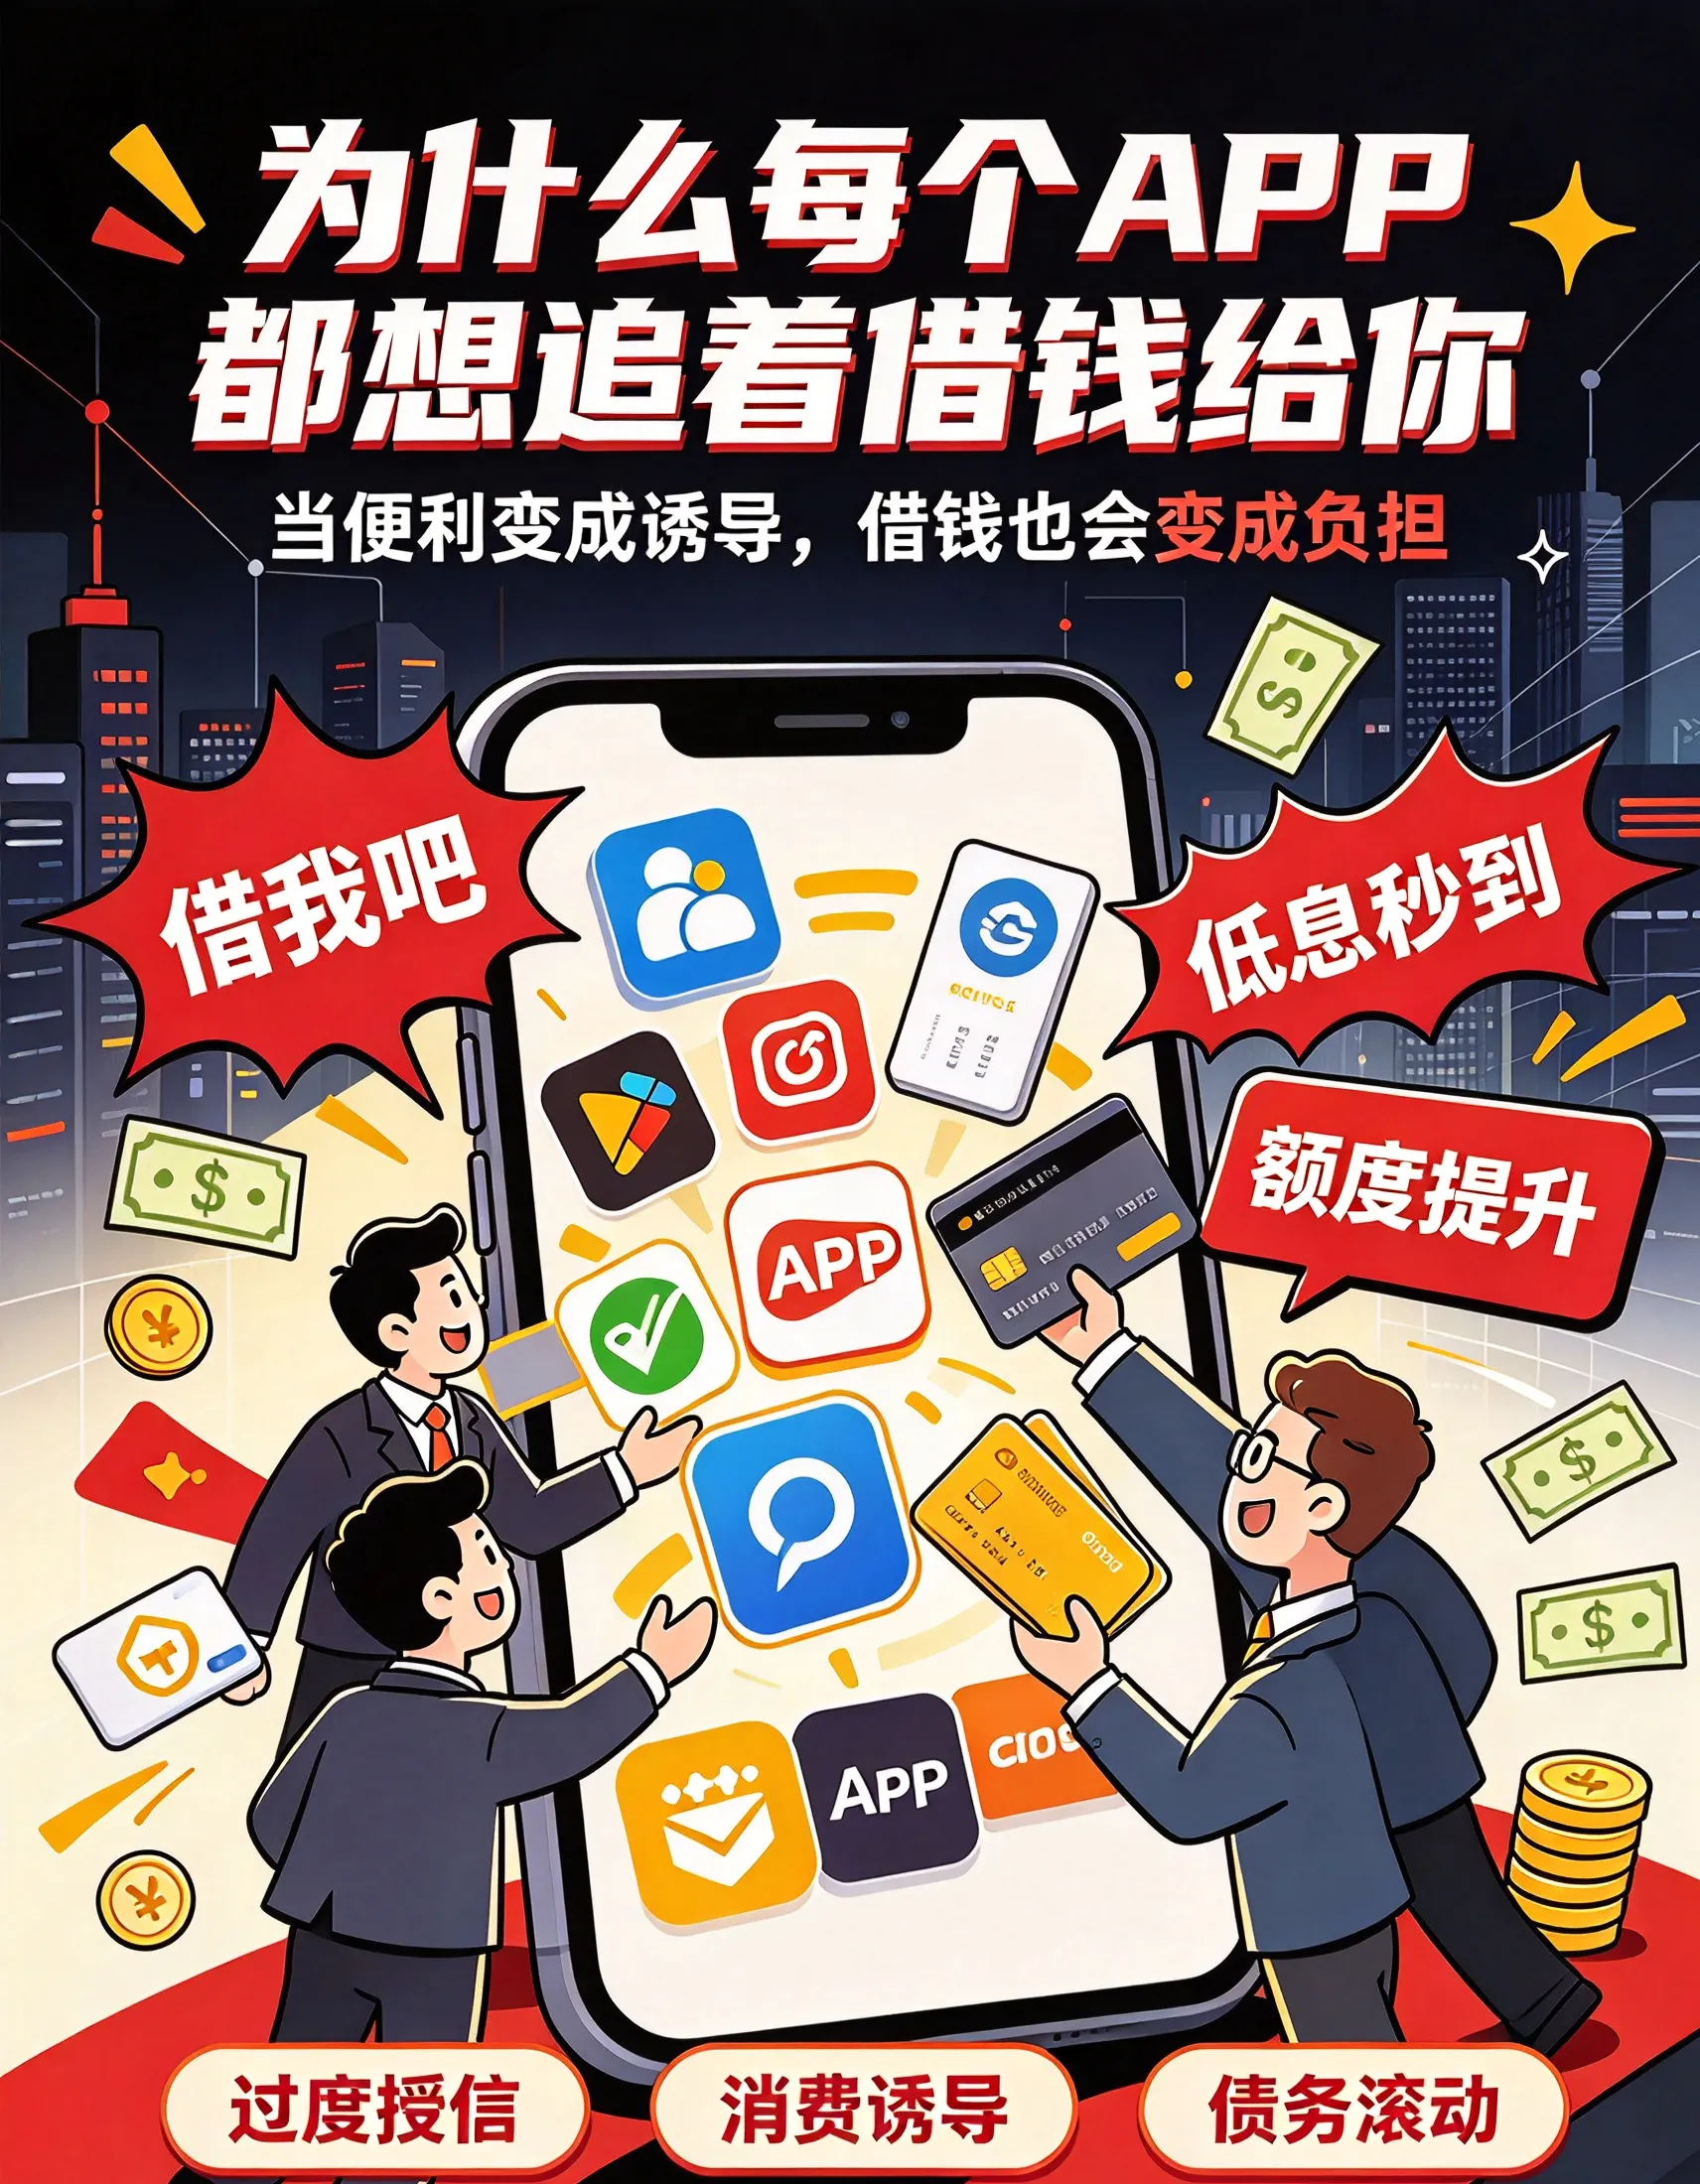
因为它们发现:向你要利息,比向你要广告费、会员费更赚钱。你以为是“雪中送炭”,平台眼里你是“可定价的现金流”。
核心原因有几个:
1. 金融是流量变现的终极形态之一
广告、电商、会员的增长都有天花板,但借贷客单价高、复购强、利润厚。一旦你借了钱,每个月还款就是持续现金流。对平台来说,用户不再是“日活”,而是“生息资产”。
2. 很多APP自己不掏钱,只做“助贷”
真正放款的可能是银行、消金公司、小贷公司。APP负责导流、场景、数据、初步风控,甚至催收,然后收导流费、服务费、担保费、科技服务费。资金方赚利差,平台赚服务费,坏账风险大多由资金方或担保公司承担。轻资产、高毛利、可复制,所以每个APP都想接一个借钱入口。
3. 你的数据让平台“敢借”
平台知道你买什么、住哪里、手机型号、消费频率、收货地址、社交关系、还款记录。传统银行不敢授信的人,平台用大数据一算,觉得可以精准放款、精准催收。数据越全,越能把借钱做成生意。
4. 场景和心理诱导太顺滑
支付、外卖、购物、打车、看视频时,弹窗告诉你“最高20万”“日息万五”“免息30天”“点一下提额”。日息万五听起来很低,实际年化约18%,加上服务费、担保费可能更高。默认勾选、红包、免息券,都是让你从“花自己的钱”变成“花借来的钱”。
5. 流量见顶,资本需要新故事
用户增长越来越贵,平台需要提高每个用户的收入。金融能大幅拉高ARPU,还能让你更敢消费,反过来提升平台GMV和留存。给额度、推借款,成了增长焦虑下的标准动作。
6. 风险被转嫁,诱导却留给你
过度借贷、共债、以贷养贷、隐私泄露、催收骚扰,最后往往由借款人承担。监管在收紧,但需求还在,模式会变形:从直接放贷变成助贷、导流、会员权益、先用后付。
所以,不是每个APP突然关心你缺不缺钱,而是借钱是少数能同时做到高毛利、高频、可规模化、有数据壁垒的生意。你以为它在追你,其实它在追你未来的利息。
下次看到“日息万五”“最高20万”,先算真实年化,再看合同里有没有服务费、担保费、征信授权。非必要不借,别为了一个红包或免息券随便开额度——额度开了,也可能上征信。
本文由有线tv原创发布,未经许可,不得转载!
本文链接:https://www.catvtec.com.cn/sy/210.html