寒潮来袭:LV市值腰斩、古驰连跌30个月,全球奢侈品正在经历一场“祛魅革命”
2026年10月1日。 全球奢侈品巨头曾一度被资本市场和企业界推崇为“穿越经济周期的神话”。无论宏观经济如何起伏,高昂的品牌溢价、傲慢的提价策略以及门店人头攒动的场景,始终彰显着这一行业强悍的议价能力。
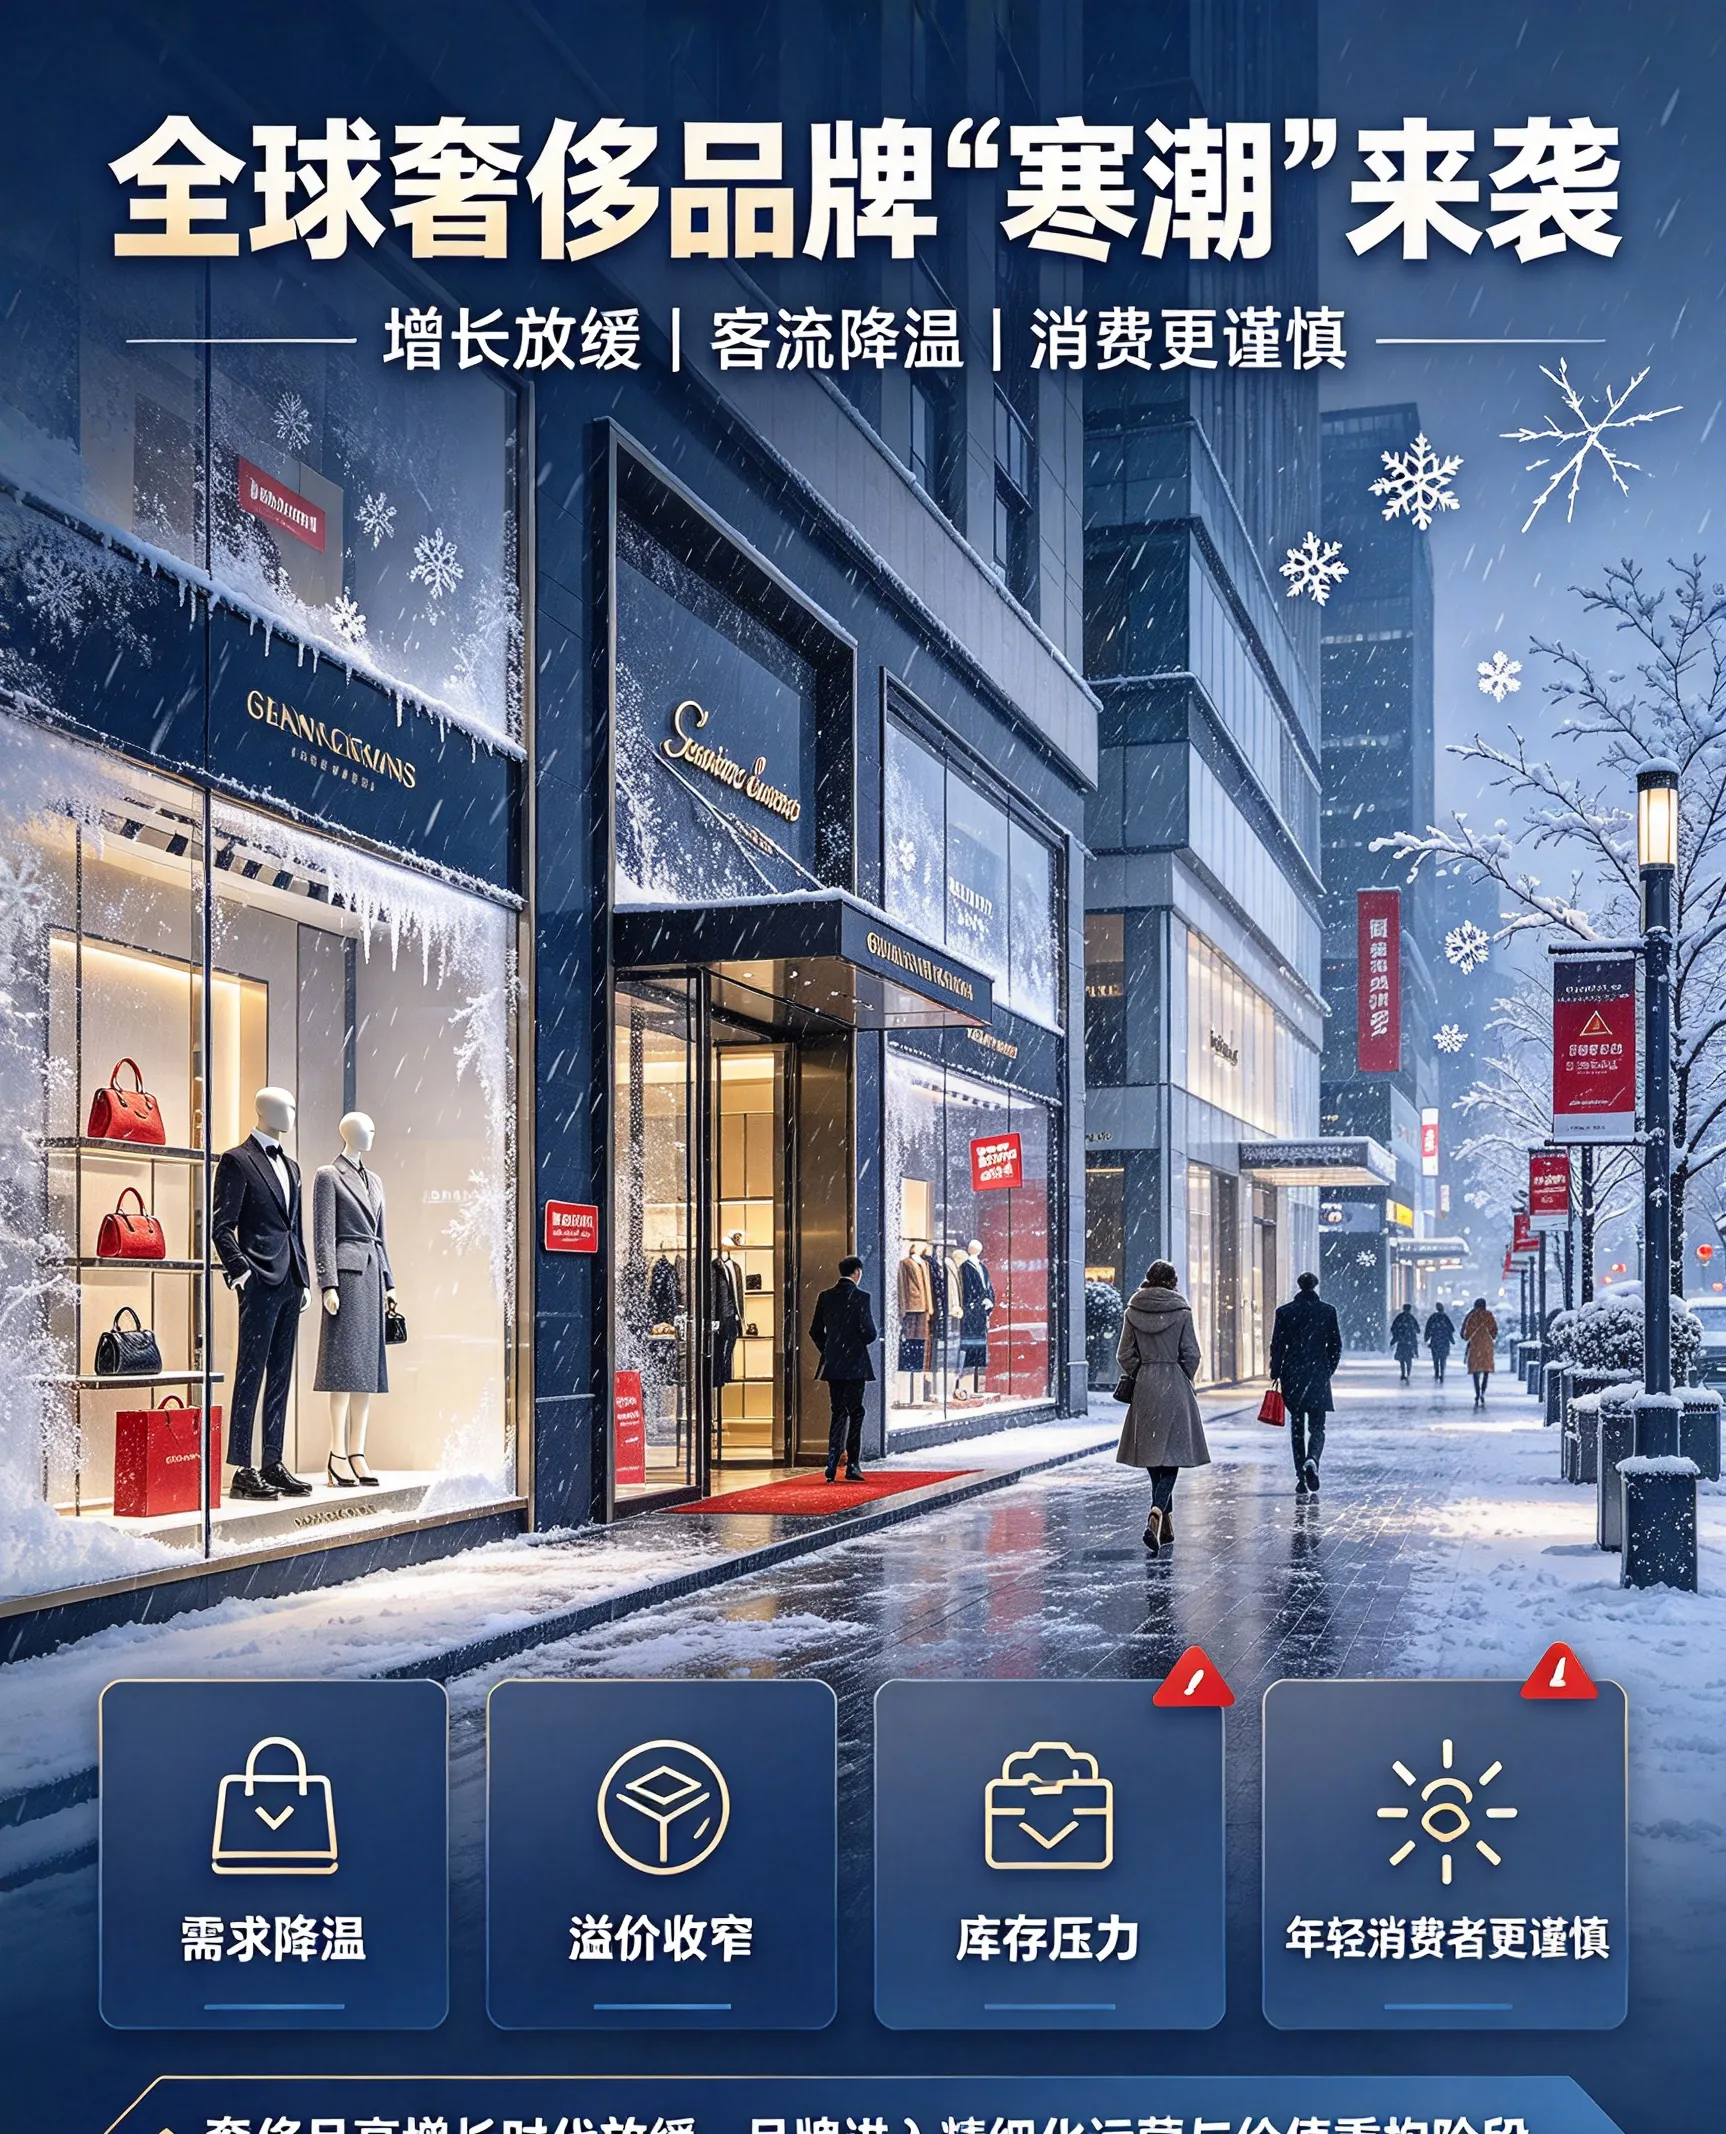
然而今年以来,这个行业遭遇了前所未有的剧烈震荡。随着全球消费者心态的转变与经济环境的深刻变化,奢侈品行业正经历一场加速祛魅的变革,曾经高不可攀的顶级品牌正加速跌落神坛。
一、一个标志性事件:LVMH市值腰斩,阿尔诺跌出全球前十
在这场全行业的降温潮中,全球最大奢侈品企业路威酩轩集团(LVMH)的遭遇极具代表性。
长期以来,集团掌门人贝尔纳·阿尔诺频频登顶全球首富榜,集团市值也长期霸榜欧洲上市公司之首。然而,资本市场的态度在过去一年多时间里发生了根本性转变。数据显示,LVMH市值跌落至2000亿欧元附近,相较于2023年的历史高点惨遭“腰斩”,跌幅超过50%。仅在今年年内,其股价跌幅就已突破30%,市值缩水规模直逼疫情期间全球闭店潮的严峻程度。
连锁反应正在迅速蔓延。LVMH失去了常年保持的“法国及欧洲市值第一”头衔,被欧莱雅等消费品巨头赶超,甚至面临跌出欧洲市值前十大公司榜单的尴尬境地。阿尔诺的个人净资产大幅缩水,跌出全球前十大富豪榜。核心业务承压——涵盖了路易威登、迪奥等主力品牌的时装与皮具部门收入持续下行,此前以巨资收购的顶级珠宝品牌蒂芙尼也陷入增长乏力的泥潭。
今年4月23日,阿尔诺在年度股东大会上的一番话,道出了整个行业的焦虑:“当前世界正面临中东地区极其严峻的危机,这可能引发具有严重经济后果的全球性灾难。”
4月15日,巴黎股市上演“惊魂一跳”:爱马仕股价盘中暴跌14%,创下1989年上市以来最大单日跌幅,朝夕之间失血250亿欧元。同日,古驰母公司开云集团股价大跌10%。据CNBC数据,截至3月底,主要奢侈品集团的股价波动已导致市值蒸发约1000亿美元,其中LVMH和爱马仕各自损失超过400亿美元市值。
二、不是一家的事:全行业“跌跌不休”
LVMH的困境并非孤例。开云集团等巨头同样面临核心品牌增长放缓、利润承压的局面。曾经被视为经济波动周期中“免疫区”的奢侈品板块,正在面临资本市场的重新估值。
古驰:连跌30个月的百年品牌。
起步于1921年的古驰,如今陷入了长时间的低迷。营收连续跌了30个月,创下近十年来的最低纪录。开云集团2025财年年报显示,古驰2023年收入为98.73亿欧元,2024年下降到76.5亿欧元,2025年更是大幅下降到59.92亿欧元——直接回到2017年前的水准。
为了降低成本,古驰把关店作为主要策略。截至2026年2月,全球门店数降至497家。开云集团计划到2026年关闭100家门店,其中40%集中在亚洲。从2024年7月起,古驰在中国已关掉6家门店,包括上海两个核心商圈的门店以及福州、大连等地的店铺。
裁员也在推进。到2025年底,开云集团总人数减少9%,亚太区(不含日本)裁员超过1400人,古驰员工数量比巅峰时期减少了超过20%。
降价成了古驰提振业绩的无奈办法。2026年9月,古驰在中国市场主力包袋官降40%,以Mercato小号托特包为例,从25,500元一次性降至20,000元,降幅达21.6%。管理层直言,之前一些商品价格太离谱,完全脱离市场。但即使打折促销,古驰的销售额仍无起色,陷入“降价不带来增长”的尴尬境地。
中报成绩单:一荣俱荣的时代终结。
2026年7月,历峰、LVMH、开云、爱马仕先后交出上半年成绩单,分化之剧烈令人瞠目。
历峰最近两个季度合计营收117.29亿欧元,同比增长11%,是唯一保持两位数增长的巨头。爱马仕利润率稳守41%高位,上半年合并营收81.63亿欧元,按固定汇率增长6.1%。
但LVMH上半年总营收386.44亿欧元,报表口径同比下降3%,时装与皮具业务有机下降1%,直到第二季度才勉强转正,终结了连续七个季度的下滑。开云集团上半年营收72.20亿欧元,归母净利润仅1.89亿欧元,同比暴跌60%。
西交利物浦大学高级副教授郭剑光向21世纪经济报道记者表示,上半年数据清晰反映了“硬奢强、软奢弱、头部稳、尾部痛”的行业格局。
三、三重“寒流”叠加:为什么奢侈品卖不动了?
业内分析人士指出,奢侈品行业遭遇祛魅,绝非单一因素导致的偶然现象,而是多重力量叠加的结果。
第一重:激进涨价遭遇反噬。
过去数年间,各大顶级品牌频繁大幅提价,试图通过提高门槛来筛选所谓的“超富阶层”,并维系高毛利水平。然而在产品材质、工艺与服务未见显著提升的情况下,“加价不加质”的做法极大伤害了消费热情。当产品溢价远超其物理属性与情感附加值时,大众对品牌溢价的心理认同感正在悄然发生根本性崩塌。
如今,全行业提价幅度普遍收窄。爱马仕预计提价5%-6%,低于去年的8%-9%;Moncler提价仅3%。在中文互联网上,一种普遍的消费者情绪被概括为: “卖得贵能忍,只卖我贵不能忍” 。
第二重:Z世代“脱钩”,中产退场。
以“Z世代”为代表的年轻一代对于奢侈品的态度已经发生深刻变化,他们不再将显眼的品牌标识视作身份象征或成功标签。以无图腾奢华、极简风以及高性价比平替为代表的新消费思潮迅速崛起。年轻群体更加注重个人体验与实际价值,品牌忠诚度显著下降。
中国“精明消费者”正在崛起——他们日益看重材质和剪裁而非Logo,这是一种强劲的长期趋势转变。
与此同时,以黄金为代表的替代品正在分流奢侈品需求。2026年金价持续上扬,年轻人开始盯上“次抛黄金”——十几块钱的沙金手串、几百块的金包银手镯,正在社交平台和电商平台悄然走红。有商家每月成单几万单,声称“跟金的一样,社交距离看不出来”。
第三重:亚太市场回归理性,中东战火冲击。
作为过去10年推动奢侈品行业飞速扩张的核心增长引擎,中国及亚太地区的消费市场正迈入更加理性、务实的新阶段。过度依赖亚太爆买的商业模式已不再。
数据显示,2026年7月中国市场排名前25的奢侈品牌销售额降幅较6月进一步扩大,均超过10%。其中,LV、迪奥、古驰、葆蝶家、巴黎世家销售额均出现两位数下滑。LV中国市场7月销售额同比下滑约30%,8月跌幅收窄到20%到25%。
中东战火更是雪上加霜。冲突爆发前,中东是全球奢侈品销售的重要增长极,2025年该地区奢侈品销售额增速达4%-6%,是全球表现最亮眼的地区。战火之下,爱马仕“其他地区”销售额同比下滑5.9%,LVMH中东业务拖累集团季度增速减少约1个百分点。
四、阵痛中的分化:硬奢为王,体验至上
值得注意的是,这场寒潮并非“一刀切”。行业内部正在出现显著的结构性分化。
硬奢与软奢的分化。 珠宝和腕表品类成为增长引擎。历峰珠宝部门在最近一个季度按固定汇率增长24%,连续七个季度保持两位数增长。LVMH腕表与珠宝部门增长11%。珠宝品类的优异表现主要得益于保值、礼品、资产配置三重需求。相比之下,皮具和成衣增速明显放缓。
西交利物浦大学教授的判断得到了数据的充分验证: “硬奢强、软奢弱、头部稳、尾部痛” 。
体验与实体的分化。 贝恩公司联合意大利奢侈品行业协会发布的《2026年春季全球奢侈品市场研究》揭示了一个关键趋势:体验型奢侈品消费增速已达传统实体商品的1.5倍。奢华酒店、私人航空、游艇等品类持续走强,而豪华汽车、高端葡萄酒烈酒则因电动化转型和消费理性化持续承压。
消费者正在“从拥有更多转向体验更好”,奢侈品价值正从可见的物质符号转向生活方式、情绪价值和个人体验。约一半消费者购买前会参考二手市场价格,约50%已在购物中使用AI工具。
超豪华车的寒冬。 这股降温浪潮同样蔓延至汽车赛道。今年以来,宾利启动裁员压缩成本(裁减约275个岗位,相当于整体员工的6%),保时捷推进战略收缩并剥离布加迪业务,兰博基尼暂缓纯电项目,阿斯顿·马丁更是在一年内两轮裁员。宾利2025年营业利润同比下滑42%至2.16亿欧元,已推迟原定的纯电动转型计划。保时捷2025年在华交付量同比暴跌26.28%,连续四年下滑,部分经销商陷入“卖一辆亏一辆”的困境。
五、贝恩报告:低增长常态化,行业进入新阶段
贝恩公司与意大利奢侈品行业协会Altagamma联合发布的《2026年春季全球奢侈品市场研究》给出了行业的最新“体检报告”。
2025年全球个人奢侈品市场规模为3580亿欧元,同比下降2%。贝恩预计2026年个人奢侈品市场将恢复增长至3650亿至3730亿欧元,同比增长2%至4%,这是贝恩给予约70%概率的基准情景。
贝恩全球时尚与奢侈品业务负责人表示:“市场正在稳定,但不会回到过去的发展节奏。消费者并未减少奢侈品需求,而是在重新定义奢侈消费的意义。”
全球奢侈品消费总额在2026年预计达到1.44-1.47万亿欧元,按恒定汇率计算同比增长0%至2%。
报告指出,行业正从高波动周期过渡到“低增长常态化”的新阶段。中国市场方面,贝恩预计2026年中国个人奢侈品市场将实现适度增长,但仍将保持全球奢侈品市场增长的基石地位,同时警告复苏过程将较为脆弱且各品牌和品类的复苏情况参差不齐。
贝恩公司资深全球合伙人布鲁诺表示:“奢侈品市场正逐步趋稳,但行业并未重回过往发展轨道,而是迈入全新阶段。消费者对奢侈品的需求并未萎缩,只是与奢侈品之间的联结正在发生转变,维系这份联结的核心要素也从单一产品转向品牌内涵。”
六、品牌的应对:从“卖Logo”到“卖体验”
面对寒潮,奢侈品牌正在寻找新的生存方式。
跨界卖咖啡、零食。 贝恩报告指出,消费者心态从“拥有奢侈品”转向“体验当下”。基于全新的消费逻辑,奢侈品纷纷跳出传统箱包、服饰、美妆赛道,以轻资产跨界的方式搭建全新的品牌体验场景,咖啡、餐饮、快闪店成了顶奢的“流量新阵地”。
重整创意叙事。 古驰新任创意总监Demna上任后第一句话就是:“我不是来制作logo衣的。”他的首秀没有走传统伸展台,而是拍摄了一部电影《The Tiger》,被业内解读为“以文化故事感替代过去的logo轰炸”。
收缩战线、聚焦核心。 曾经盲目通过并购扩展版图的时代已经结束。各大奢侈品集团开始收缩战线,精简非核心业务,集中资源保住主品牌。品牌被迫面临两极分化的抉择:要么彻底向极少数超高净值人群倾斜,要么重新调整定价与产品线以贴近真实消费力。
七、回归价值的“新常态”
顶级品牌购买热的降温,标志着全球奢侈品产业正在彻底告别狂飙突进的黄金时代,步入一个去金融属性、重价值回归的重构期。
这不是奢侈品行业的终结,而是一次深刻的重塑。过去十年,奢侈品行业依赖的是Logo崇拜、攀比消费和亚太爆买三大引擎。当这三大引擎同时减速,行业必须回答一个根本性问题:除了一个Logo之外,你到底能给消费者提供什么?
贝恩的报告给出了方向:体验型消费增速已是实体的1.5倍,珠宝和腕表比手袋更具韧性,年轻消费者购买高级成衣的增速是皮具的两倍,美国35岁以下年轻消费者支出增速比年长群体快4个百分点。
对消费者而言,这意味着奢侈品正在“祛魅”——它不再是身份的证明,而回归为一种消费选择。对品牌而言,这意味着曾经“傲慢的提价、盲目的扩张、懒惰的Logo依赖”正在被淘汰,取而代之的将是真正的设计创新、工艺价值和深度的文化共鸣。
对投资者而言,那个“买奢侈品股票等于穿越周期”的神话已经破灭。LVMH股价跌至2020年以来最低水平,爱马仕单日暴跌14%,主要奢侈品集团市值蒸发超千亿美元——这些数字提醒所有人:没有哪个行业能永远“免疫”于经济周期。
全球奢侈品行业的这场寒潮,或许正是它重获新生的开始。
本文由有线tv原创发布,未经许可,不得转载!
本文链接:https://catvtec.com.cn/sy/114.html